Trop cher ? Pour savoir si vos frais bancaires mensuels sont élevés, comparez des dépenses de même nature et de même période. Les références chiffrées disponibles ici ne permettent pas d’établir un montant global annuel fiable pour tous les particuliers. Elles fournissent toutefois des repères datés sur les frais de tenue de compte et montrent pourquoi une moyenne générale ne remplace pas le calcul de votre propre panier.
Un coût annoncé peut réunir la carte, les opérations facturées à l’usage et des frais d’incident, alors qu’une autre étude mesure seulement un panier défini. En 2025, Panorabanques chiffre les frais de tenue de compte à 22,10 € par an, et l’enquête de la CLCV sur les tarifs applicables au 1er février 2025 les situe à 23,16 €. Ces montants éclairent un poste, pas la totalité de votre compte.
Que mesure réellement la moyenne des frais bancaires ?
Une moyenne des frais bancaires mensuels n’a de sens qu’accompagnée de sa période, de sa source et de la liste des services comptabilisés. Un total annuel divisé par douze donne un repère mensuel, mais il ne décrit pas automatiquement ce que chaque client paie. Pour comparer, il faut d’abord savoir si l’étude porte sur des frais observés ou sur le prix d’un panier théorique.
Une seule réponse est honnête : aucun total universel ne convient à tous.
Pourtant, les chiffres restent utiles lorsqu’on les compare à périmètre égal. Une hausse publiée peut provenir de tarifs modifiés, d’un changement dans les services retenus ou d’une évolution de la méthode. Le périmètre compte autant que le montant. Avant de retenir une moyenne, confrontez sa date, sa source et les services inclus, car les études ne mesurent pas le même panier. Une estimation de frais payés et une simulation tarifaire répondent à deux questions différentes.
La première décrit un ensemble de dépenses observées ou estimées. La seconde calcule le coût d’un profil construit pour la comparaison. Mélanger les deux revient à comparer votre ticket réel avec celui d’un panier qui ne correspond peut-être pas à vos habitudes. C’est le périmètre, et non le titre de l’étude, qui permet de décider si le rapprochement est pertinent.
Récupère une partie de tes dépenses en ligne avec iGraal
Quels chiffres permettent de comparer les frais de tenue de compte ?
Comptez ces valeurs comme des points de comparaison pour un poste précis, non comme une estimation de votre facture. L’écart arithmétique est de 1,06 € par an : 23,16 € moins 22,10 €. Il ne permet pas de conclure que l’un des résultats est erroné, puisque les méthodes de collecte et les paniers étudiés peuvent différer.
| Référence | Montant | Périmètre et date |
|---|---|---|
| Panorabanques | 22,10 € par an | Frais de tenue de compte, 2025 |
| Enquête de la CLCV | 23,16 € par an | Frais de tenue de compte, tarifs applicables au 1er février 2025 |
Pourtant, rapprocher ces chiffres n’autorise pas à les additionner ni à les convertir en total mensuel complet. La CLCV mesure aussi des paniers de services par profil, mais les montants de ces paniers ne sont pas établis ici. Une moyenne globale des frais bancaires annuels n’est pas non plus disponible sous une forme permettant d’indiquer honnêtement une valeur de référence unique.
Le calcul mensuel du seul poste de tenue de compte donne environ 1,84 € pour 22,10 € divisés par douze, et environ 1,93 € pour 23,16 € divisés par douze. Ces conversions servent uniquement à rendre les deux montants annuels plus lisibles. Elles ne prédisent pas le prélèvement mensuel réel, qui peut être facturé selon une autre périodicité ou accompagné d’autres frais.
Une moyenne de tenue de compte ne se compare ni à un forfait bancaire complet ni au total personnel relevé sur un compte. Une offre affichée à bas prix ne suffit pas non plus à établir que le reste à payer sera inférieur. Pour comparer les banques, confrontez des services équivalents en tenant compte de votre carte, de vos retraits et de vos incidents habituels.
Comment les frais varient-ils selon le profil et les usages ?
Le coût bancaire varie avec les services utilisés et les événements qui touchent le compte. Une personne qui paie une cotisation de carte n’a pas le même panier qu’une personne dont les opérations sont facturées séparément ; des incidents peuvent aussi augmenter ponctuellement le total. Les paniers par profil servent à comparer des habitudes types, pas à représenter une moyenne universelle.
Comptez d’abord les frais réguliers, puis distinguez ceux qui découlent d’une opération et ceux qui suivent un incident. Un usage régulier des retraits hors réseau peut modifier le ticket annuel si ces opérations sont facturées. À l’inverse, un incident isolé peut peser fortement sur une année sans annoncer un coût mensuel récurrent.
Pourtant, un total annuel élevé ne signifie pas toujours que chaque tarif récurrent est excessif. Séparez les dépenses régulières des frais exceptionnels. Repérez les frais de tenue de compte et la cotisation de carte ; ajoutez les retraits ou autres opérations facturées, s’il y en a ; relevez à part les frais d’incident et leur motif. Cette ventilation montre ce qui revient chaque mois et ce qui tient à un événement particulier.
La comparaison entre banque traditionnelle, banque en ligne et néobanque ne se tranche pas par une étiquette. Les services inclus, les conditions d’accès, les opérations hors forfait et les exigences d’utilisation déterminent le coût final. Une formule gratuite sous condition ne convient pas si cette condition n’est pas remplie ; un forfait payant peut être inutile si ses services supplémentaires ne servent jamais.
Les offres promotionnelles demandent le même calcul. Une période offerte ne dit rien du montant prélevé ensuite, ni du prix des opérations exclues. Une formule annoncée à zéro euro peut exiger une utilisation minimale ou laisser certains services hors forfait. Sans durée, conditions et tarifs post-promotion clairement comparables, ne retenez pas une remise comme une économie acquise.
Tranchez ainsi : une promotion qui impose un service inutile ne convient pas. Une offre tarifée simplement peut être plus lisible qu’un prix d’appel, à condition de comparer les mêmes usages et les prélèvements après toute période promotionnelle.
Comment calculer le coût mensuel réel de votre compte ?
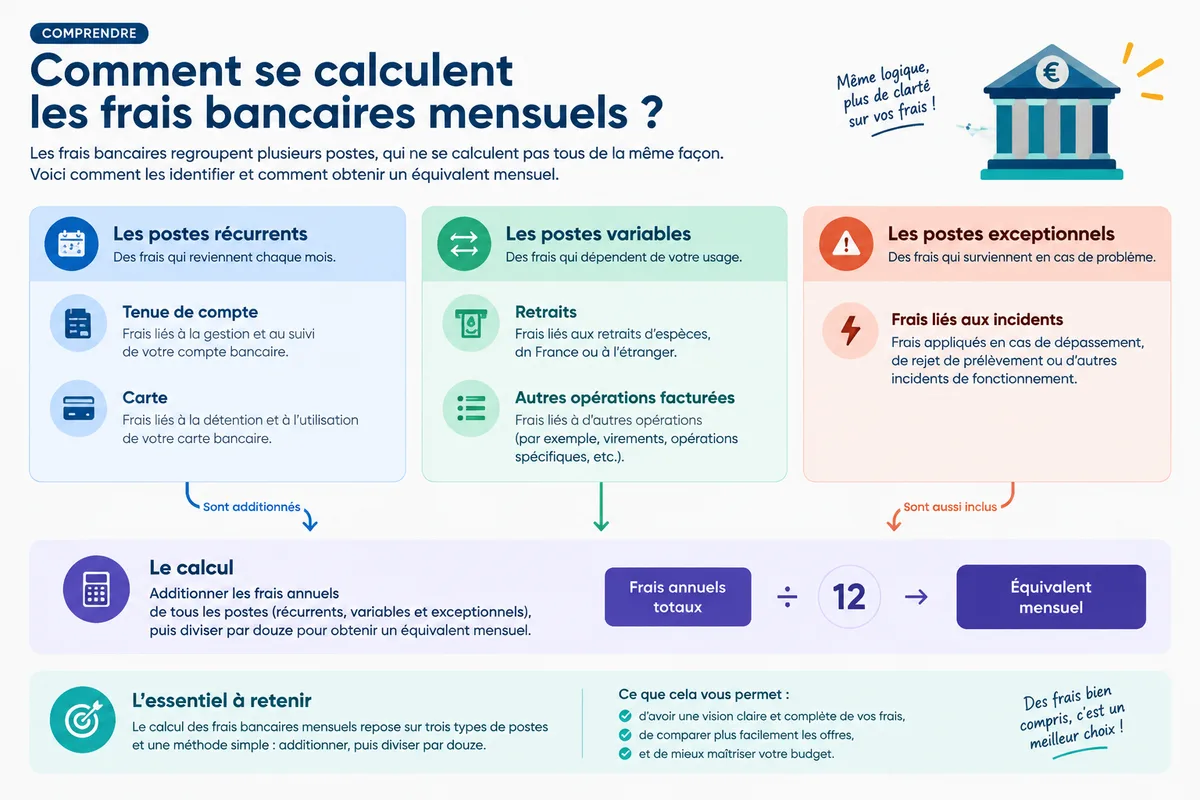
Votre coût réel se calcule à partir des sommes effectivement prélevées, et non du seul tarif affiché. Le relevé annuel de frais récapitule les frais perçus pour la gestion du compte de dépôt ; rapprochez-le de vos relevés et de la tarification contractuelle pour repérer les postes facturés. Additionnez ensuite les frais annuels et divisez le total par douze pour obtenir un équivalent mensuel.
Comptez d’abord les frais récurrents, puis ajoutez les frais liés à vos opérations et aux incidents. Le relevé annuel des frais est mis gratuitement à disposition une fois par an. La banque doit également informer le client au moins quatorze jours avant le prélèvement de frais liés à un incident ou à une irrégularité de paiement.
Une ligne difficile à reconnaître mérite d’être rapprochée de la tarification de votre compte et de l’opération correspondante. À la réception d’un avis de frais lié à un incident, identifiez le prélèvement et l’opération concernée ; si une erreur précise apparaît, signalez cette erreur à la banque. Une contestation utile nomme la ligne contestée et explique le désaccord, plutôt que de viser indistinctement l’ensemble des frais.
Le comparateur public des tarifs bancaires permet de mettre en regard certains tarifs affichés par les établissements. Il ne reconstitue pas votre historique de prélèvements : utilisez votre relevé pour établir votre panier d’usage, puis confrontez les frais correspondants dans les grilles tarifaires. Les montants commerciaux cités plus haut sont datés de 2025 ; ils ne remplacent pas les tarifs actuels de votre compte.
Que peut-on conclure des moyennes et des plafonds d’incident ?
Les références datées permettent de situer certains tarifs, mais pas de classer les clients ni les banques sans panier identique. Les frais de tenue de compte offrent un point de comparaison ; les coûts de carte, de retrait et d’incident doivent être examinés séparément. Pour les commissions d’intervention, la Banque de France publie des plafonds précis qui donnent un repère réglementaire sur ce poste.
Comptez les plafonds comme des limites, non comme des tarifs obligatoirement facturés. En France, pour un client standard, une commission d’intervention est plafonnée à 8 € par opération et à 80 € par mois. Pour les bénéficiaires concernés par le plafond spécifique indiqué par la Banque de France, la limite est de 4 € par opération et de 20 € par mois.
| Situation indiquée par la Banque de France | Plafond par opération | Plafond mensuel |
|---|---|---|
| Client standard | 8 € | 80 € |
| Bénéficiaire du plafond spécifique | 4 € | 20 € |
Pourtant, ces limites concernent les commissions d’intervention, pas toutes les lignes susceptibles d’apparaître après un incident. Si un montant facturé dépasse le plafond applicable à cette commission, le dépassement se calcule ligne par ligne et par mois ; contestez auprès de la banque en indiquant l’opération et le plafond correspondant. Pour un autre type de frais, ce plafond ne permet pas à lui seul de conclure à une erreur.
Les divergences entre chiffres méritent aussi d’être tranchées selon la nature de la source. Pour les plafonds réglementaires cités ici, la Banque de France prévaut sur une page commerciale qui afficherait un autre montant : elle fournit le repère institutionnel à retenir pour ces commissions. Une comparaison tarifaire entre banques, en revanche, porte sur des prix commerciaux et doit reprendre des grilles tarifaires datées, avec les mêmes services et conditions.
Ne choisissez pas une nouvelle formule sur la seule base d’un total annuel comprenant un incident exceptionnel. Si les frais récurrents restent adaptés à vos usages et que l’écart vient d’une opération isolée, traiter cette ligne est plus pertinent que souscrire un service supplémentaire. À l’inverse, une carte ou une option facturée chaque mois sans usage identifiable mérite d’être remise en question.