Trop cher ? Vivre avec 1 500 euros par mois dépend surtout du coût du logement, du lieu de résidence et de la composition du foyer. Pour savoir si ce budget tient, partez des dépenses réelles et précisez si les 1 500 euros sont nets ou bruts, et s’ils concernent une personne ou le foyer entier.
Je prends ici 1 500 euros comme revenu mensuel effectivement disponible, en France. Pour construire votre budget, relevez d’abord les ressources perçues, déduisez les charges fixes, puis répartissez le reste entre dépenses courantes et provisions, avant de comparer le tableau aux dépenses du mois.
Avant le calcul, fixer le périmètre
Un budget bâti sur 1 500 euros doit commencer par une précision : ce montant représente-t-il la somme réellement utilisable après les prélèvements déjà retenus, ou un revenu brut ? Indiquez aussi s’il s’agit de vos ressources personnelles ou de celles de tout le foyer, car le logement et les dépenses partagées changent le calcul.
Comptez uniquement les sommes disponibles pour la période concernée. Pour disposer d’une base fiable, rassemblez les relevés bancaires récents, les factures, les échéanciers et les contrats d’abonnement, puis ouvrez une feuille de calcul ou prenez une feuille de papier. Une vingtaine de minutes peut suffire à recopier les principaux montants si les documents sont accessibles.
Notez à part le revenu régulier de chaque personne concernée. Une rentrée ponctuelle, comme une prime exceptionnelle, ne peut pas financer durablement une facture mensuelle. Si votre revenu varie, distinguez ce qui revient régulièrement de ce qui ne s’est produit qu’une fois ; les prélèvements engagés chaque mois doivent tenir sur la part régulière.
Pour une aide ou une prestation, inscrivez le montant dans les ressources seulement lorsqu’il est effectivement perçu et retenez son montant réellement versé. Son attribution et son éventuel cumul avec d’autres ressources reposent sur des critères qui varient selon la prestation et la situation du foyer. N’inscrivez donc pas un versement attendu comme s’il était déjà acquis.
Pourtant, le seul montant de 1 500 euros ne permet pas de juger si le budget suffira. Un foyer avec un logement déjà pris en charge et une personne seule qui paie son loyer ne font pas face au même ticket mensuel. Le lieu de résidence pèse aussi sur les dépenses à constater : relevez celles qui sont effectivement les vôtres avant de comparer des scénarios.
Récupère une partie de tes dépenses en ligne avec iGraal
Comment bâtir le budget étape par étape ?
Construisez le tableau dans l’ordre où l’argent est engagé : revenu disponible, charges fixes, reste à répartir, dépenses variables et provisions pour les échéances moins fréquentes. Chaque montant vient de vos documents ou de vos dépenses constatées, pas d’une répartition universelle présentée comme valable pour tous.
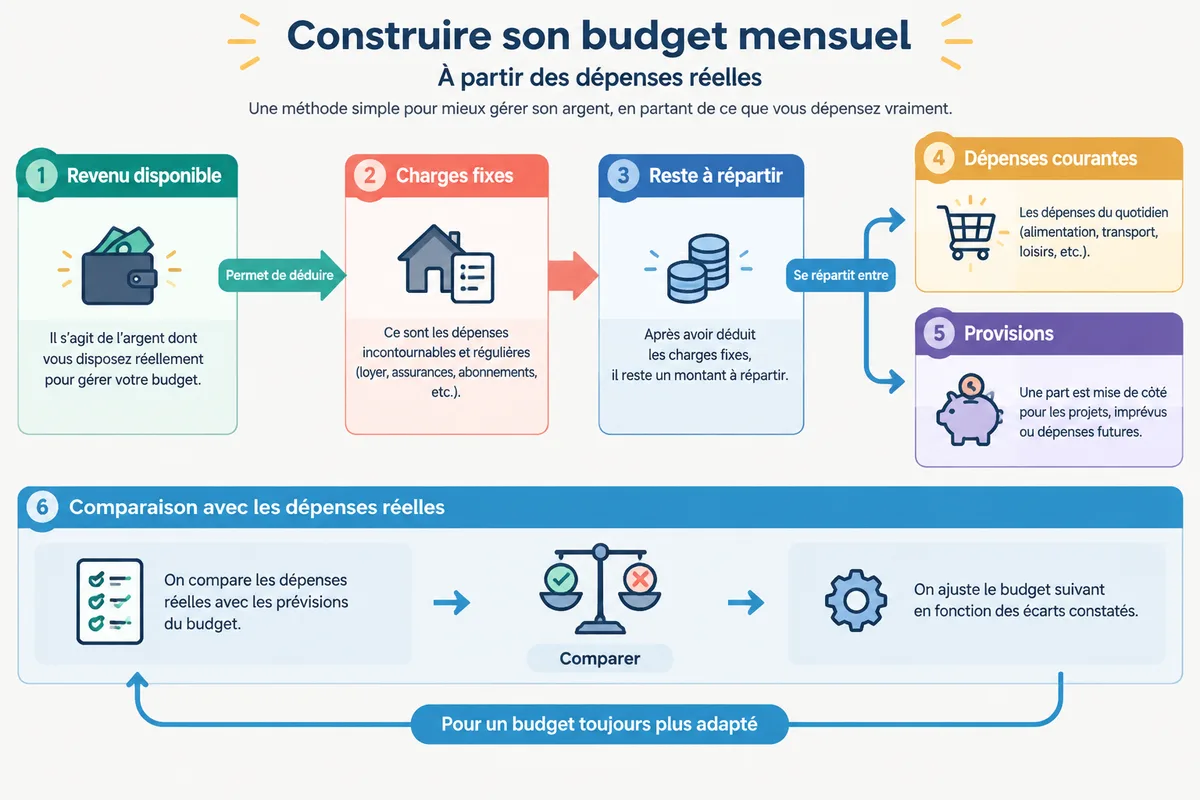
Comptez les dépenses avant de décider ce qui peut rester disponible. Le tableau ci-dessous sert de trame : remplacez chaque ligne par vos propres montants et ajoutez les postes présents dans votre situation.
| Ligne du budget | Montant mensuel | Base à inscrire |
|---|---|---|
| Revenu disponible | 1 500 € si cette somme est bien utilisable | Ressources régulières réellement perçues |
| Charges fixes | À calculer | Factures récurrentes et mensualités |
| Reste après charges fixes | Revenu disponible moins charges fixes | Montant disponible avant les dépenses variables |
| Dépenses variables | À relever | Achats courants constatés |
| Provisions et épargne éventuelle | À établir selon la marge réelle | Dépenses irrégulières et somme non engagée, s’il en reste |
Étape 1 : inscrire le revenu disponible
Inscrivez en haut du tableau les ressources régulières que vous pouvez réellement utiliser ce mois-ci. Si plusieurs personnes contribuent au budget, distinguez leurs apports au lieu de confondre revenu individuel et total du foyer. Une somme exceptionnelle reste dans une ligne séparée.
Le chiffre de départ doit correspondre à la période du tableau. Si une rémunération arrive à une date différente du mois civil, notez aussi la date de versement et les prélèvements déjà programmés avant la rentrée suivante.
Étape 2 : additionner les charges fixes
Relevez le logement et les charges associées, puis les assurances, l’énergie, les télécommunications, les transports, les remboursements de crédit et les abonnements. Inscrivez le montant dû, même lorsqu’un prélèvement n’a pas encore eu lieu.
Pour une facture annuelle ou trimestrielle, divisez son montant par le nombre de mois couverts afin d’obtenir une provision mensuelle. Une facture de 120 euros payée une fois par an représente ainsi 10 euros par mois dans le tableau : 120 divisé par 12. C’est une conversion de calendrier, pas une estimation du coût moyen de votre foyer.
Comptez les abonnements prélevés, même si leur montant paraît faible isolément. La somme de plusieurs échéances réduit le reste disponible avant les achats courants.
Étape 3 : calculer le reste après charges
Soustrayez le total des charges fixes du revenu disponible. À titre d’exemple purement arithmétique, si vos charges fixes réelles totalisent 900 euros, le calcul est 1 500 moins 900, soit 600 euros de reste après ces charges.
Ces 600 euros ne sont pas automatiquement une somme de loisirs. Ils doivent encore couvrir les achats courants, les dépenses irrégulières et, si une marge existe, une épargne éventuelle.
Pourtant, un reste positif ne prouve pas que le budget mensuel est équilibré : il faut encore couvrir les dépenses qui ne sont pas comprises dans les prélèvements fixes. L’exemple à 900 euros ne décrit ni un loyer habituel ni un budget conseillé. Remplacez ce chiffre par le total établi à partir de vos propres factures.
Étape 4 : répartir les dépenses variables et irrégulières
Reprenez les dépenses de courses, de santé, de déplacements et de loisirs à partir des relevés ou des tickets disponibles. Faites une ligne distincte pour les dépenses prévisibles mais non mensuelles, par exemple une facture annuelle ou un achat récurrent à une autre fréquence.
Un mois de dépenses observées peut être exceptionnel. Comparez plusieurs périodes si les relevés montrent des écarts, puis ajustez la ligne concernée sans réduire automatiquement les postes essentiels.
Étape 5 : confronter le tableau aux dépenses réelles
À la fin du mois, comparez les prévisions aux opérations enregistrées et inscrivez l’écart sur le poste correspondant. Si le transport a coûté davantage que prévu, augmentez sa prévision pour le mois suivant et repérez quelle autre ligne doit être revue.
Le budget devient utile quand il décrit vos dépenses réelles, pas quand il impose un montant théorique impossible à tenir.
Dépenses irrégulières, aides et difficultés de paiement
Les factures annuelles, les dépenses liées à certaines périodes et les imprévus doivent apparaître dans le budget avant qu’ils ne deviennent des urgences. Réservez une ligne à chaque dépense prévisible et adaptez son montant à l’échéance réelle, sans supposer qu’une somme d’épargne est toujours possible.
Pourtant, une réserve ne se construit pas au prix d’un impayé ou d’un besoin essentiel laissé de côté. Si vos ressources ne couvrent déjà pas les dépenses indispensables, ne forcez pas une ligne d’épargne : contactez rapidement un service social ou vos créanciers avant d’accepter un crédit coûteux. Un crédit ajoute des échéances futures au budget.
Une aide peut modifier le revenu disponible, mais son montant perçu et son cumul éventuel avec d’autres ressources dépendent de critères propres à la prestation et au foyer. Intégrez seulement les sommes effectivement versées dans les ressources du mois. Pour connaître les conditions qui s’appliquent à votre dossier, utilisez le canal de l’organisme qui verse la prestation ; ne traitez pas l’aide comme acquise avant confirmation.
Si une marge demeure après les dépenses courantes et les provisions, vous pouvez inscrire une épargne adaptée à cette marge. Le montant n’a pas à être identique chaque mois. Un prélèvement automatique n’est utile que s’il ne provoque pas un découvert ou le report d’une facture essentielle.
Pour préparer les mois difficiles, la page consacrée aux imprévus financiers et au budget peut compléter cette méthode. Si une économie est envisagée, comparez le gain réellement conservé au coût et aux éventuels achats induits ; une remise qui pousse à acheter davantage n’améliore pas le budget.
Questions fréquentes sur un budget de 1 500 euros
La bonne méthode reste la même quand les habitudes ou l’organisation du foyer diffèrent : séparez les dépenses communes des dépenses personnelles, puis attribuez chaque montant à la bonne personne ou à la bonne ligne. Le tableau doit refléter qui paie réellement chaque facture.
Comptez une dépense commune une seule fois dans le budget du foyer. Un partage entre deux personnes modifie la contribution de chacune, pas le montant total de la facture.
Comment faire si une dépense est payée par un autre membre du foyer ?
Inscrivez-la dans le budget commun une seule fois, puis indiquez qui la règle et quelle part revient à chacun. Dans un budget personnel, ne déduisez que la contribution effectivement versée par la personne concernée.
Une épargne mensuelle doit-elle être prévue à tout prix ?
Non. Une épargne n’est possible que si les dépenses essentielles et les échéances sont couvertes sans créer de dette nouvelle. Si le budget est déjà déficitaire, traitez d’abord les factures en retard et les ressources réellement disponibles.
Faire le point à la fin du mois
À la clôture du mois, le tableau doit montrer les ressources réellement reçues, les charges fixes payées, les achats courants et les provisions prévues. Cette comparaison révèle les postes sous-estimés et les prélèvements oubliés sans transformer une variation ponctuelle en règle générale.
Comptez les débits inscrits et rapprochez-les de leurs factures ou échéanciers afin d’identifier chaque montant. Puis notez les dépenses variables qui ont dépassé la prévision et ajustez ces lignes pour le mois suivant.
Pourtant, ne cherchez pas à corriger chaque écart en supprimant une dépense qui répond à un besoin réel. Si une ligne dépasse régulièrement, examinez d’abord sa cause : prix unitaire, fréquence d’achat, trajet nécessaire ou hausse d’une facture. Une réduction n’est utile que si le reste à payer diminue sans créer un autre coût.
Une fois les charges fixes et les dépenses prévisibles inscrites, la marge restante indique ce que le budget peut supporter ce mois-ci. Si elle est nulle ou négative, ne la maquillez pas avec une aide attendue, une rentrée exceptionnelle incertaine ou un nouveau crédit. Reprenez les montants, traitez les échéances prioritaires et demandez un accompagnement si les besoins essentiels ne sont plus couverts.
Pour ajuster les habitudes de versement et d’affectation du revenu, consultez aussi les habitudes à prendre le jour de paie. La prochaine action est simple : inscrivez vos montants réels, puis gardez le tableau comme point de départ pour le mois suivant, après frais.